
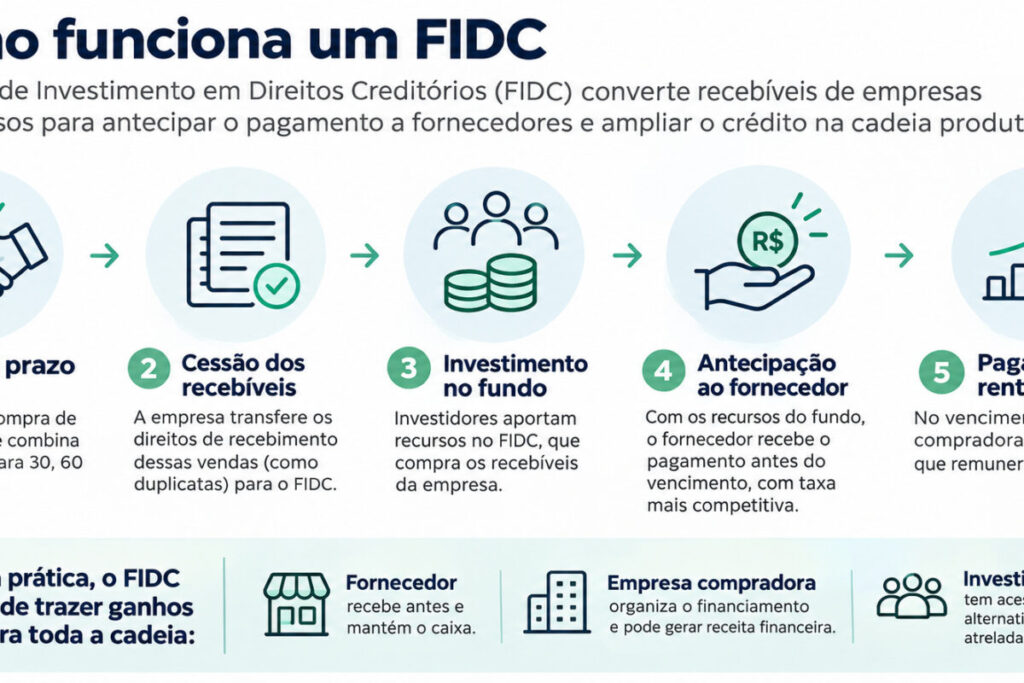
Os Fundos de Investimento em Direitos Creditórios (FIDCs) surgem como uma alternativa para baratear o crédito a fornecedores e ampliar o acesso a recursos para empresas no Brasil. A modalidade permite converter recebíveis comerciais, como duplicatas e faturas, em recursos antes do vencimento.
Com mais de R$ 19 bilhões em ativos sob gestão e 217 fundos ativos, a Catálise Estruturação e Gestão de Fundos aponta que a ferramenta movimenta o mercado. No total, a empresa já realizou mais de R$ 109 bilhões em operações e viabilizou crédito para mais de 706 mil empresas e pessoas físicas.
Funcionamento do risco sacado
Uma das aplicações dos fundos é o risco sacado, modalidade em que o fornecedor antecipa o recebimento de uma venda com base no crédito associado à empresa compradora. Segundo o head comercial da Catálise, José Miguel Schichting Jr., uma operação estruturada para uma rede varejista de moda ilustra o potencial do modelo.
A companhia centralizou operações de risco sacado que antes estavam distribuídas entre diferentes instituições financeiras. Com um volume de R$ 150 milhões, a estrutura passou a atender mais de 60 fornecedores, conforme explicou o executivo.
Redução de taxas e rentabilidade
Com a utilização dos fundos, as taxas médias de antecipação caíram de 3% a 3,5% para 2% a 2,5% ao mês. A operação gerou cerca de R$ 10 milhões em rentabilidade para a empresa compradora, demonstrando que a reorganização beneficia ambas as pontas do negócio.
“A redução das taxas, porém, não garante rentabilidade por si só. O resultado depende dos custos de estruturação e gestão, da remuneração dos investidores, das condições de captação e de eventuais perdas por inadimplência”, ressalta Miguel.
Crescimento dos FIDCs no Brasil
A expansão dos FIDCs no país é acompanhada por recordes de emissão. No primeiro semestre de 2026, as emissões desses fundos somaram R$ 53,1 bilhões no Brasil, conforme dados da Associação Brasileira das Entidades dos Mercados Financeiro e de Capitais (Anbima).
“O FIDC não deve ser visto apenas como uma fonte alternativa de recursos, mas como uma ferramenta de estruturação financeira. Quando bem desenhado, permite alinhar as necessidades de capital das empresas às oportunidades do mercado de crédito”, conclui José Miguel.