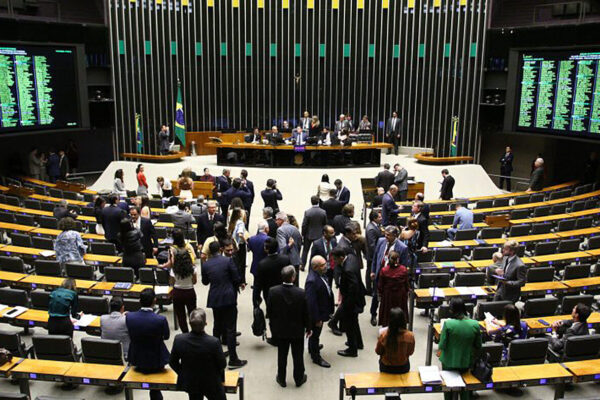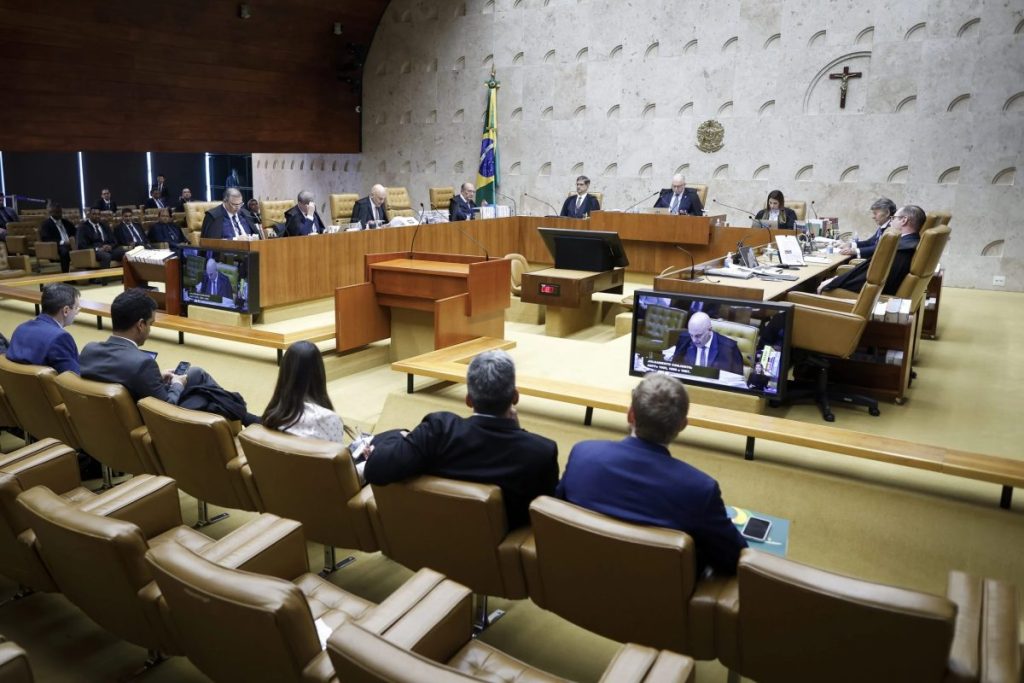
O Supremo Tribunal Federal definiu nesta quarta-feira (7), por 6 votos a 4, que os créditos presumidos de ICMS não devem compor a base de cálculo do PIS e da Cofins. O entendimento foi firmado durante a análise do Recurso Extraordinário 835.818, vinculado ao Tema 843 de repercussão geral, estabelecendo diretriz que impacta empresas em todo o país.
Entenda o placar da votação no supremo
O plenário adotou a tese apresentada inicialmente pelo relator do processo, o ministro aposentado Marco Aurélio Mello. Acompanharam esse entendimento os ministros Edson Fachin e Cármen Lúcia, além dos magistrados aposentados Luís Roberto Barroso, Rosa Weber e Ricardo Lewandowski.
Ficaram vencidos no julgamento os ministros Alexandre de Moraes, Gilmar Mendes, Luiz Fux e Nunes Marques. Vale destacar que André Mendonça, Flávio Dino e Cristiano Zanin não participaram da votação pois os ministros que ocupavam anteriormente suas cadeiras já haviam depositado votos na etapa do plenário virtual. O processo havia sido interrompido anteriormente devido a um pedido de destaque formulado por Gilmar Mendes.
Conflito entre tributos estaduais e federais
O Imposto sobre Circulação de Mercadorias e Serviços é uma exação estadual cobrada sobre o trânsito de mercadorias e serviços de transporte e comunicação, operando pelo sistema de não cumulatividade. Dentro desse modelo, o valor recolhido na fase anterior gera um crédito para amortizar o imposto da etapa seguinte, enquanto o crédito presumido atua como um benefício fiscal concedido pelos governos estaduais para baratear custos e estimular economias locais.
Por outro lado, o PIS e a Cofins consistem em contribuições da União incidentes sobre o faturamento empresarial para o custeio da seguridade social. A disputa judicial concentrou-se na definição da base de cálculo dessas exações federais. As companhias argumentavam que o incentivo estadual representa apenas uma desoneração e não constitui entrada de nova riqueza no caixa, tornando inconstitucional a incidência federal.
Em contrapartida, a Procuradoria Geral da Fazenda Nacional sustentava que o incentivo gera ganho patrimonial efetivo, configurando receita passível de tributação. No mesmo sentido, o ministro Gilmar Mendes afirmou em seu voto que “um incentivo outorgado por um Estado não pode reduzir a arrecadação de tributos federais da União”. Na mesma linha, o ministro Alexandre de Moraes declarou que “a concessão de benefício estadual não deve impedir, por via oblíqua, a cobrança das contribuições devidas ao governo federal”.
Impacto do julgamento para o federalismo fiscal
A maioria dos ministros entendeu que tributar o incentivo estadual neutraliza o efeito prático da política de desenvolvimento adotada pelos Estados. O ministro Edson Fachin ressaltou durante a sessão que o caso envolvia diretamente o arranjo do federalismo fiscal brasileiro, exigindo respeito à autonomia dos governos estaduais.
Com a conclusão do julgamento no plenário presencial, a tese fixada passa a valer de maneira obrigatória para casos idênticos em todas as instâncias do Poder Judiciário brasileiro.