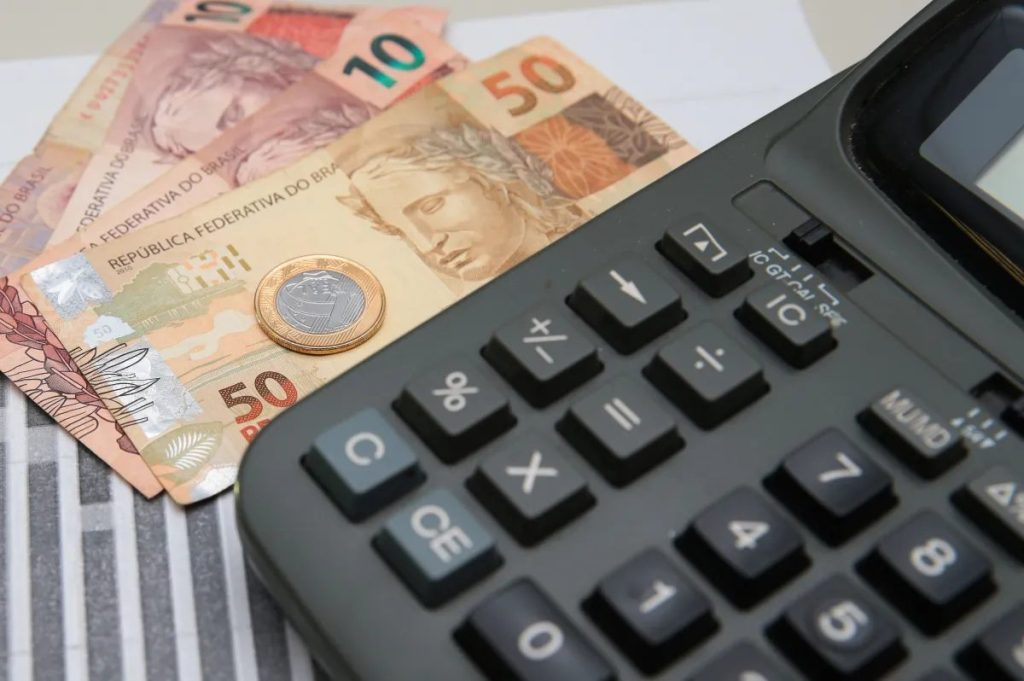
O faturamento bruto das empresas brasileiras não reflete diretamente o ganho real que fica no caixa após a quitação de todas as obrigações financeiras. Uma pesquisa recente elaborada pela Conta Azul demonstrou que a parcela que realmente permanece disponível para o negócio oscila entre 33,8% e 13,4% da receita inicial, variando conforme o formato de atuação no mercado.
Metodologia e Índice Quanto Sobra 2026
As informações foram estruturadas para compor o Índice Quanto Sobra 2026 por meio da análise cruzada de seis categorias distintas de negócios, fundamentadas em estatísticas oficiais do IBGE e nas normativas tributárias do Simples Nacional. Para o estudo, o conceito de sobra abrange o montante remanescente após a quitação de fornecedores, colaboradores, tributos, despesas de funcionamento e a remuneração do próprio proprietário.
Em termos práticos, considerando uma simulação com receita mensal de R$ 35 mil, o valor líquido estimado fica entre R$ 11.831 e R$ 4.682 por mês.
Setores com maior e menor retenção
O segmento de serviços recorrentes, que abrange companhias de software, consultorias de gestão, escolas de idiomas e escritórios contábeis, lidera o ranking com a maior margem proporcional, alcançando 33,8%.
Em contrapartida, o comércio B2C, que engloba estabelecimentos como farmácias, mercadinhos, padarias, lojas de vestuário, lanchonetes, bares e restaurantes, registra a menor proporção, fixada em 13,4%.
Entre esses dois extremos encontram-se outras quatro categorias avaliadas: – O serviço avulso de obra, compreendendo construtoras, empreiteiras e prestadores de instalações elétricas e hidráulicas, com 21,7%; – A indústria, formada por fábricas de pequeno porte, confecções e gráficas, com 21%; – O serviço avulso de conserto, como oficinas mecânicas e assistências técnicas, com 18,4%; – O comércio B2B e atacado, que inclui distribuidoras variadas, com 18,2%.
No grupo com menor capacidade de retenção, dados complementares da Abrasel apontam que 20% dos bares e restaurantes operam no vermelho, 37% ficam no zero a zero e apenas 42% conseguem registrar lucro.
Impacto dos impostos e custos operacionais
Conforme aponta a pesquisa, o desempenho financeiro está diretamente ligado ao modelo estrutural de cada operação. Analisando o mesmo parâmetro de R$ 35 mil mensais, a carga tributária do Simples Nacional representa de 6,2% a 9,3% da receita.
Enquanto isso, os custos operacionais, que englobam despesas com mercadorias, folha de pagamento e infraestrutura, exigem de 56,9% a 80,4% dos recursos. Desse modo, o levantamento evidencia que o peso principal para os pequenos negócios não reside nos tributos, mas sim na manutenção da própria atividade.
Por fim, o estudo aponta que ampliar a receita bruta não garante, obrigatoriamente, uma expansão proporcional no montante final disponível. A metodologia demonstra que o percentual de lucro retido decresce progressivamente conforme a receita avança, impulsionado sobretudo pela progressividade das alíquotas do Simples Nacional. Nos serviços recorrentes, a margem recua de 35% nas menores faixas para 30,9% nos patamares entre R$ 250 mil e R$ 300 mil mensais, enquanto no varejo a variação vai de 13,7% para 12,6%.