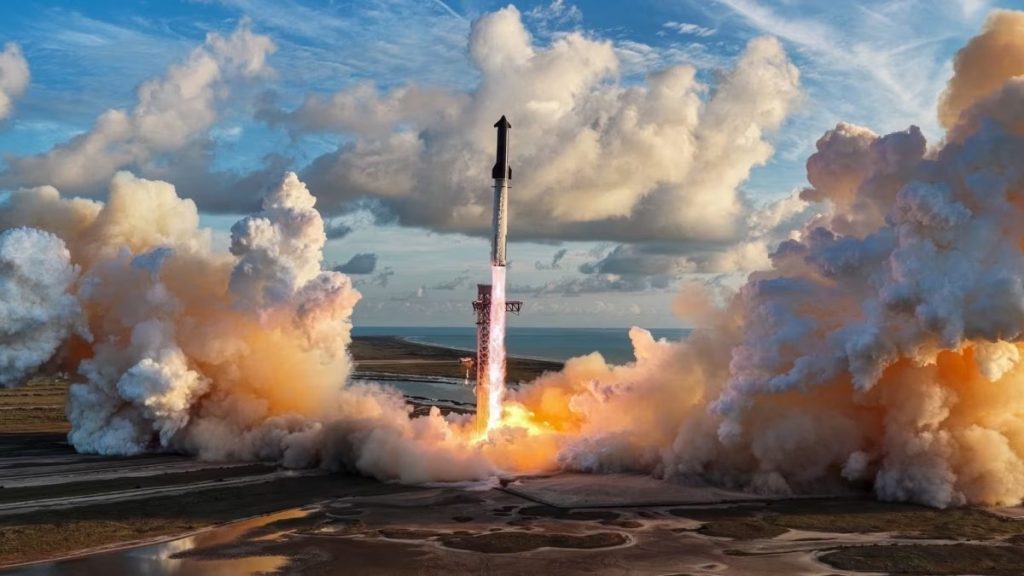
O avanço histórico do Starship, o foguete mais potente já desenvolvido na história, marca uma transformação profunda nas operações da SpaceX e acende um sinal de alerta no setor aeroespacial. Ao mesmo tempo em que o veículo gigante atinge a órbita transportando satélites operacionais da rede Starlink, a empresa sinaliza o encerramento futuro de dois de seus pilares mais consolidados: o lançador Falcon 9 e a cápsula tripulada Dragon.
O gargalo logístico no mercado de satélites
Durante a última década, o Falcon 9 atuou como a espinha dorsal dos lançamentos globais. A perspectiva de sua retirada do mercado gera apreensão imediata em operadoras privadas de satélites, que enfrentam a escassez de alternativas viáveis de transporte orbital. Segundo analistas, a maior parte do espaço restante a bordo dos foguetes Falcon 9 já foi comercializada, com a previsão de que as vagas pós-2029 fiquem restritas a demandas governamentais dos Estados Unidos.
A perda do lançador pode frear inovações cruciais, como redes de conectividade direta com celulares e servidores espaciais voltados ao processamento de inteligência artificial. “Para as pequenas operadoras de satélites, que tendem a ser mais empreendedoras, essa crise já vem se arrastando há pelo menos seis meses”, disse Henry. “Para captar recursos, as startups precisam demonstrar que têm um caminho viável para a órbita. Elas precisam agir rapidamente.”
O cenário de saturação logística se intensificou desde 2022, quando os conflitos geopolíticos decorrentes da invasão russa à Ucrânia retiraram os veículos russos Soyuz e Proton do circuito comercial ocidental. Em paralelo, a corrida da Amazon para viabilizar sua própria constelação de internet reservou mais de 100 missões em diversas fabricantes. De acordo com Caleb Henry, diretor de pesquisa da Quilty Space: “Essa é uma empresa que absorveu uma quantidade enorme do estoque disponível”. O especialista complementa a gravidade da situação: “Tem sido uma jornada difícil para quem está tentando chegar à órbita”, disse Henry, “e este não é o primeiro tremor secundário mas é o mais severo.”
Estratégia e balanço financeiro da SpaceX
Apesar do histórico de sucesso, dados financeiros apontam os motivos da virada operacional. No balanço trimestral da companhia, o segmento espacial — que engloba o Falcon, a Dragon e o próprio Starship — acumulou prejuízo de US$ 542 milhões. Em contrapartida, a operação do serviço Starlink gerou faturamento próximo de US$ 1,7 bilhão. A prioridade pelo desenvolvimento do Starship é vista internamente como indispensável para as ambições de longo prazo.
Empresários e figuras do setor reconhecem a transição iminente. “Não creio que seja segredo que a SpaceX pretende desativar plataformas mais antigas como Falcon e Dragon, concentrando-se em sua capacidade de próxima geração, a Starship”, disse Isaacman na segunda-feira.
A presidente da companhia, Gwynne Shotwell, sustentou em evento recente que a nova plataforma é simplesmente “muito melhor” e que liderar a própria substituição de produtos é essencial para a liderança de mercado: “Se não tornarmos nossos próprios produtos e serviços obsoletos, alguém encontrará uma maneira de torná-los obsoletos por nós.”
Respostas da indústria e escassez de alternativas
Diante do encerramento gradual de missões compartilhadas, como os voos “Transporter”, o ecossistema espacial avalia novas opções. Companhias consolidadas, no entanto, mantêm seus cronogramas antecipados. A Spire, operadora de mais de uma centena de pequenos equipamentos, já possui lançamentos agendados até 2028. Theresa Condor, presidente-executiva da empresa, afirmou que os planos exigem atuação “com anos de antecedência manter um ritmo regular, reabastecer e atualizar nossa constelação”.
A executiva pontuou ainda que a busca por outros prestadores independe de fronteiras: “Avaliamos cada opção com base na prontidão, confiabilidade, cronograma, capacidades de implantação e acesso às órbitas de que nossos satélites precisam”. Na mesma linha, a finlandesa Iceye formalizou contatos com a europeia Arianespace. O diretor de operações da Iceye, Eric Jensen, relatou: “Tomamos medidas proativas muito antes desta conversa”, disse Jensen, “e continuaremos em negociações com vários fornecedores de lançamento.”
O retorno aos longos prazos de espera, comuns no passado, parece inevitável. Segundo Sproles, CEO da Exolaunch: “Se voltarmos 10 anos no tempo, era normal agendar um lançamento com dois ou três anos de antecedência e, infelizmente, também era normal que esse lançamento fosse adiado em cerca de 18 meses”. Ele também fez um alerta sobre os custos: “Os preços estão subindo e espero que continuem subindo”, disse Sproles.
Empresas americanas como Blue Origin, Rocket Lab e United Launch Alliance ainda enfrentam entraves para atingir cadência e confiabilidade equivalentes. Acidentes recentes em plataformas com os modelos New Glenn e falhas no Vulcan Centaur aumentam as dúvidas. “A indústria espacial detesta incertezas, principalmente quando se trata do planejamento de lançamentos”, disse Walter-Range. Ele acrescentou: “Se ambos os programas de foguetes estivessem correndo bem, acho que a indústria estaria mais tranquila”, disse Walter-Range. “Mas não estão.”